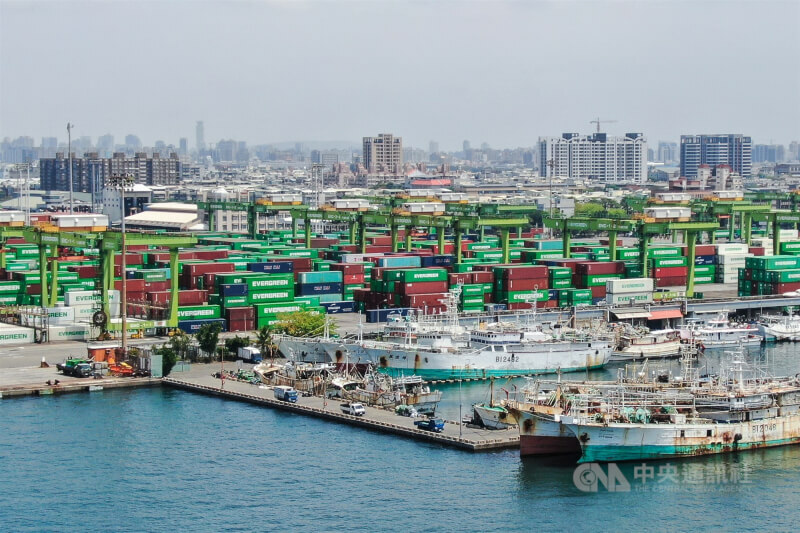
臺灣今年出口表現相當亮眼,受惠於人工智慧(AI)與半導體需求,出口金額屢創新高,貿易順差持續擴大。然而,令人不解的是,新臺幣不但沒有隨出口榮景明顯升值,反而一度重貶至一美元兌32元以上。出口愈旺、順差愈大,貨幣卻愈弱,難道違反經濟學基本常識?
經濟學失靈?
其實,問題不在經濟學失靈,而在我們忽略了國際資本流動與貨幣政策的影響。
按照一般經濟學原理,出口增加、貿易順差擴大,通常會增加本國貨幣升值壓力。然而,今日決定匯率的,不只是商品貿易,還有規模龐大的國際金融交易。尤其當美國利率明顯高於臺灣時,即使臺灣企業出口賺進大量美元,也未必願意立即換回新臺幣。
目前美國政策利率約在3.75%至4%之間,臺灣央行重貼現率卻仍維持2%,兩者相差近兩個百分點。對企業、金融機構與投資人而言,美元資產具有較高的名目利息收益。倘若再預期新臺幣貶值,持有美元的誘因便更加強烈。當然,實際報酬仍須考慮匯率及避險成本。
於是,一個看似矛盾、實則可以理解的現象出現了:臺灣出口商不急著將美元結匯,金融機構持續加重海外資產的配置,外資也可能因國際金融情勢而撤出臺股。出口帶來的升值壓力,便可能被金融資金外流所抵銷。
低利率成本由誰承擔?
問題是,臺灣為何長期維持相對低利率?其低利率政策成本又由誰承擔?今年9月,臺灣央行在經濟成長強勁的情況下,仍決定維持低利率政策不變。央行總裁楊金龍曾指出,升息可能增加首購族房貸負擔,且臺灣經濟呈現高科技產業繁榮、傳統產業相對困難的K型發展。
這些考量並非沒有道理。但其中存在一個值得深思的政策矛盾:低利率固然減輕既有房貸戶的利息負擔,卻也可能推升房價,讓尚未購屋的年輕世代更加買不起房子。假設貸款一千萬元、期限三十年,房貸利率由2%提高至3%,每月本息支出約增加五千多元,確實不容忽視。然而,如果長期低利率讓房價持續上漲,年輕家庭可能必須背負更高的貸款本金,甚至連購屋的機會或希望都沒有。
利率決策非專業黑箱
究竟是維持低利率比較照顧年輕人,還是讓房價合理調整更符合世代正義?這不應只是央行的技術判斷,更需要完整政策成本效益分析的循證治理,而不能將利率決策視為不容質疑的專業黑箱。進一步而言,房價與房貸負擔早已成為臺灣重要的民生及政治議題。任何升息措施,都可能影響數以百萬計的房貸家庭,進而產生政治壓力。民主政治下,執政者自然必須嚴肅面對選民的感受,權衡不同群體的利益得失?
更值得警惕的是,長期相對低利率可能形成一種制度性的分配扭曲效果:持有房地產者享有較低融資成本,擁有美元資產者可能受益於較高海外收益,而尚未購屋的年輕人則面對高房價,一般消費者也可能承受新臺幣貶值帶來的物價膨脹及購買力損失。
經濟學的生命
美國最高法院大法官霍姆斯曾說:「法律的生命不在於數學邏輯,而在於人類的實際經驗。」經濟學何嘗不是如此?經濟政策是否合理,不能只看理論模型的推演,更要檢驗實際效果及其分配後果。
臺灣出口創新高,固然值得肯定;但國家經濟成功的最終目的,不應只是創造漂亮的出口數字,更應提升全民實質所得、購買力與生活品質。我們真正需要追問的,不只是央行為何不升息,而是:長期低利率究竟保護了誰、補貼了誰,又讓誰承擔了代價?如果經濟成長的成果不能讓年輕世代與一般家庭公平分享,再亮麗的出口成績,也不足以證明我們擁有一套福國利民的經濟制度。
(作者為台灣產業關聯學會名譽理事長、台大農經系前所長)