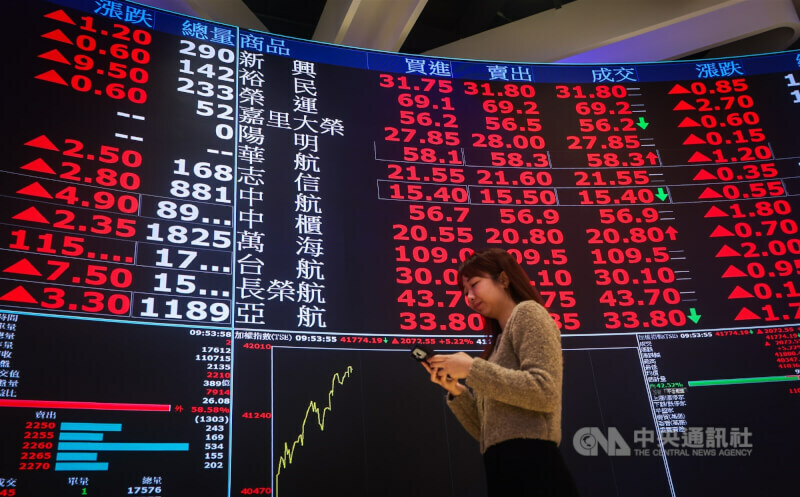
11月6日,台股盤中崩跌3,737點,創史上最大跌點,主要係受AI泡沫疑慮、美國國會權力輪替,以及美費半暴跌12%,AI大逃殺影響所引起。統計顯示,外資10月單月賣超台股達9,943億元,創下新高,11月截至6日又賣超5,244億元,短短兩個月累計提款逾1.5兆元(台幣,下同)。
台股11月6日收在39,701點,較今年49,968點歷史高點下跌20.55%,正式進入技術性熊市。面對市場信心急遽崩潰,國安基金於當日下午決議啟動第10次護盤。護盤固然有其重要性,然是否增了投機性融資,又肥了外資,頗有疑慮。
政府護盤有助提振信心
國安基金成立的主要目的,並非維持股價永遠上漲,也不是替投資人承擔投資損失,而是在國內外重大事件、國際資金大幅移動,造成金融市場失序或民眾信心動搖時,適時進場穩定市場。依《國家金融安定基金設置及管理條例》第8條規定,當市場出現重大異常情況,且有損及國家安定之虞時,得動用基金執行安定任務。
此次台股短期跌幅過大,外資鉅額賣超,加上融資多頭可能因追繳保證金而被迫出售持股,形成股價崩跌、斷頭賣壓及市場恐慌相互強化的負向循環。因此,政府此時進場,主要是希望發揮穩定市場預期、降低非理性拋售及避免金融風險擴大的功能。持平而論,這項政策雖有其必要性,但恐利弊互見。
五千億銀彈仍有所不足
此次國安基金獲授權動用的資金上限為5,000億元,依現行制度,包括向金融機構借款最高2,000億元,以及借用郵政儲金、勞保、勞退及退撫等資金最高3,000億元。然而,必須注意的是,5,000億元是法定可運用資金總額,並非政府已經持有、可以立即投入市場的現金;過去護盤實際上主要運用向金融機構借款的2,000億元額度。
相較於目前台股每日動輒數兆元的成交規模,以及外資兩個月累計逾1.5兆元的賣超金額,國安基金的資金規模顯得相當有限。更何況,AI科技股估值調整尚未結束,外資賣壓可能持續,融資餘額仍高;若僅依靠有限資金承接賣盤,恐怕難以有效阻止指數持續修正。因而,未來除了擴大國安基金規模擴至1兆元以上外,尤須注意市場相關指標動態。
護盤反成了外資提款機
外資在台股大幅下跌期間,不僅大量賣超現貨,期貨市場的空方部位也持續增加。截至11月6日,外資台指期淨空單已達99,930口,逼近10萬口,創史上新高紀錄,顯示市場空方布局相當積極。此時,國安基金進場護盤,穩定股價,是否反而成為外資逢高出脫持股,空單大賺的機會,值得留意。
進一步言之,國安基金進場必然買入台積電等大型權值股,帶動指數反彈;而原本急於撤出的外資,可能趁市場流動性改善及股價回升之際,順勢賣出持股,甚至透過期貨部位進行避險或套利。如此一來,政府投入資金穩定市場,卻可能間接提供外資更好的出場價格,形成政府護盤、外資提款、散戶承接的尷尬局面。
避免護盤扭曲市場機制
國安基金過去9次護盤,除第一次虧損外,其餘8次均獲利顯示其歷次操作具有一定績效。不過,基金獲利並不等於護盤政策必然符合市場長期利益,更不能因此忽略政府介入可能產生的副作用。若投資人認為股市下跌終究會有國安基金進場,便可能形成政府提供隱性保證的錯覺,鼓勵投資人過度使用融資、追逐高價股,反而累積更大的市場風險。
此外,政府若頻繁以公股及國安基金支撐權值股,也可能延後市場價格修正,使企業基本面、股價估值與資金配置失去應有的調節功能。此次台股下跌並非單純的市場恐慌,而是涉及美國民主黨擬強化AI監管政策、AI投資報酬率、企業資本支出及全球資金重新配置等結構性因素,絕非單靠政府買盤就能解決。
綜合而言,國安基金可以救急,但不能替市場買單;可以穩定信心,更不能肥了外資、傷了散戶。唯有兼顧市場穩定、資金紀律與制度健全,才能真正維護台灣金融市場的長期發展。